Tài khoản


Mua iPhone 18 trả góp: Điều kiện, trả trước và cách tính
Mua iPhone 18 trả góp giúp người dùng chia chi phí mua máy thành nhiều kỳ thay vì thanh toán toàn bộ giá trị ngay từ đầu. Tại ShopDunk, khách hàng có thể lựa chọn trả góp qua thẻ tín dụng, công ty tài chính hoặc một số dịch vụ mua trước trả sau, tùy sản phẩm và điều kiện chương trình tại thời điểm mua.
Tuy nhiên, “trả góp 0%” không phải lúc nào cũng đồng nghĩa tổng chi phí bằng đúng giá bán máy. Một số phương án có thể yêu cầu trả trước, phí chuyển đổi hoặc phí dịch vụ. Vì vậy, khi mua iPhone 18 Pro hoặc iPhone 18 Pro Max trả góp, người dùng nên so sánh tổng số tiền phải trả thay vì chỉ nhìn số tiền góp mỗi tháng.
Có thể mua iPhone 18 trả góp không?
Có. ShopDunk hiện triển khai nhiều hình thức trả góp cho các sản phẩm đủ điều kiện, bao gồm:
- Trả góp qua thẻ tín dụng ngân hàng.
- Trả góp qua công ty tài chính.
- Mua trước trả sau hoặc trả góp online qua đối tác tài chính.
- Kết hợp thu cũ đổi mới và trả góp phần chênh lệch trong trường hợp chương trình cho phép.
Điều kiện cụ thể phụ thuộc vào phiên bản iPhone, ngân hàng hoặc đối tác tài chính, kỳ hạn và chương trình đang áp dụng tại thời điểm giao dịch.
Cả iPhone 18 Pro và iPhone 18 Pro Max đều nằm trong nhóm sản phẩm có thể áp dụng trả góp. Tuy nhiên, do giá bán của hai phiên bản khác nhau nên mức trả trước và khoản góp mỗi kỳ cũng không giống nhau.
Các hình thức trả góp iPhone 18 phổ biến
| Hình thức | Phù hợp với | Điểm cần kiểm tra |
|---|---|---|
| Thẻ tín dụng | Đã có thẻ và đủ hạn mức | Kỳ hạn, trả trước, phí chuyển đổi |
| Công ty tài chính | Không có hoặc không muốn dùng thẻ tín dụng | Hồ sơ, tỷ lệ trả trước, kỳ hạn, tổng chi phí |
| Mua trước trả sau | Muốn đăng ký online, kỳ hạn linh hoạt | Hạn mức, phí nền tảng/phí dịch vụ |
| Thu cũ + trả góp | Đang có iPhone cũ muốn lên đời | Giá thu, trợ giá và số tiền còn phải trả góp |
Trả góp iPhone 18 qua thẻ tín dụng như thế nào?
Với hình thức này, giao dịch được thực hiện bằng thẻ tín dụng thuộc ngân hàng hỗ trợ chương trình trả góp.
Quy trình thông thường gồm:
- Chọn iPhone 18 và phương án trả góp phù hợp.
- Kiểm tra ngân hàng, kỳ hạn và điều kiện áp dụng.
- Thanh toán phần trả trước nếu chương trình yêu cầu.
- Thanh toán phần còn lại bằng thẻ tín dụng chính chủ.
- Giao dịch được chuyển đổi sang trả góp theo quy trình của ngân hàng.
- Khách hàng thanh toán từng kỳ theo sao kê thẻ.
ShopDunk lưu ý giao dịch trả góp qua thẻ phải sử dụng thẻ tín dụng chính chủ và các điều kiện chuyển đổi phụ thuộc vào ngân hàng tham gia.
Cần đủ hạn mức thẻ bao nhiêu?
Điều này phụ thuộc vào cách chương trình xử lý phần trả trước.
Ví dụ, nếu:
- Giá máy là 40.000.000đ.
- Khách hàng trả trước 50% bằng phương thức được chấp nhận.
- 20.000.000đ còn lại được thực hiện qua thẻ tín dụng.
thì thẻ cần có hạn mức khả dụng đáp ứng phần giao dịch qua thẻ theo điều kiện ngân hàng.
Không nên chỉ nhìn số tiền phải trả mỗi tháng rồi cho rằng thẻ chỉ cần hạn mức tương đương một kỳ trả góp.
Trả góp bằng thẻ tín dụng có cần chứng minh thu nhập không?
Nếu người dùng đã sở hữu thẻ tín dụng đang hoạt động và đủ hạn mức, cửa hàng thường không thực hiện lại quy trình xét thu nhập như khi đăng ký khoản vay mới.
Tuy nhiên, việc phát hành thẻ tín dụng ban đầu và điều kiện sử dụng thẻ do từng ngân hàng quy định.
Nếu chưa có thẻ, người dùng cần đáp ứng điều kiện mở thẻ của ngân hàng trước khi sử dụng hình thức này.
Những ngân hàng nào hỗ trợ trả góp tại ShopDunk?
Theo chương trình ShopDunk đang công bố trong tháng 9/2026, các phương án trả góp thẻ tín dụng bao gồm một số ngân hàng như:
- Sacombank.
- VietinBank.
- BIDV.
- Techcombank.
- VPBank.
- MB Bank.
- VIB.
Danh sách ngân hàng, kỳ hạn và sản phẩm áp dụng có thể được cập nhật theo thời gian. Vì vậy, người mua iPhone 18 nên kiểm tra lại phương án cụ thể trước khi thanh toán.
Trả góp qua thẻ tín dụng có những kỳ hạn nào?
Kỳ hạn không giống nhau giữa các ngân hàng.
Theo chương trình ShopDunk tháng 9/2026, các kỳ hạn hiện được công bố từ 3 đến 12 tháng tùy ngân hàng.
| Đơn vị | Kỳ hạn tham khảo | Điều kiện chính đang công bố |
|---|---|---|
| Sacombank | 6 tháng | Trả trước 50% |
| VietinBank | 6–9 tháng | Trả trước 50%, hóa đơn từ 1 triệu đồng |
| BIDV | 6 tháng | Trả trước 50%, hóa đơn từ 1 triệu đồng |
| Techcombank | 3, 6, 9 hoặc 12 tháng | Trả trước 30–50%; một số kỳ hạn dài có phí |
| VPBank | 3, 6, 9 hoặc 12 tháng | Trả trước 50%; một số kỳ hạn dài có phí |
| MB Bank | 3, 6, 9 hoặc 12 tháng | Trả trước 50%; một số kỳ hạn dài có phí |
| VIB | 3 hoặc 6 tháng | Trả trước 50% |
Thông tin trên là chương trình ShopDunk công bố trong tháng 9/2026 và có thể thay đổi theo sản phẩm, thời điểm hoặc chính sách ngân hàng.
Trả góp 0% có thật sự không mất thêm tiền?
Không nên mặc định như vậy.
Lãi suất 0% chỉ có nghĩa phần lãi vay được áp dụng ở mức 0% theo chương trình đủ điều kiện.
Người dùng vẫn cần kiểm tra xem có:
- Phí chuyển đổi trả góp.
- Phí dịch vụ.
- Phí nền tảng.
- Phí bảo hiểm nếu tự nguyện lựa chọn.
- Chênh lệch giữa giá trả thẳng và bảng giá trả góp.
Một phương án chỉ thực sự có tổng chi phí bằng giá bán nếu đồng thời không phát sinh các khoản phí bổ sung.
0% lãi suất và 0 phí chuyển đổi khác nhau thế nào?
Đây là hai khái niệm khác nhau.
| Khái niệm | Ý nghĩa |
|---|---|
| Lãi suất 0% | Không tính lãi trên khoản trả góp theo chương trình |
| Phí chuyển đổi 0đ | Không thu khoản phí để chuyển giao dịch thành trả góp |
Một chương trình có thể có lãi suất 0% nhưng vẫn có phí chuyển đổi. Vì vậy, cần kiểm tra cả hai điều kiện trước khi lựa chọn.
Trả góp qua Home Credit hoặc Shinhan Finance như thế nào?
Đây là hình thức phù hợp với người không có thẻ tín dụng hoặc muốn sử dụng khoản trả góp qua công ty tài chính.
Theo chính sách ShopDunk đang công bố trong tháng 9/2026, Home Credit và Shinhan Finance hỗ trợ các sản phẩm Apple đủ điều kiện với kỳ hạn tham khảo khoảng 6–9 tháng và mức trả trước tùy sản phẩm.
Quy trình thường gồm:
- Chọn sản phẩm.
- Chọn đối tác tài chính.
- Cung cấp thông tin/hồ sơ theo yêu cầu.
- Hồ sơ được xét duyệt.
- Thanh toán khoản trả trước.
- Thanh toán khoản góp theo hợp đồng.
Việc hồ sơ được chấp thuận phụ thuộc vào quy định của đơn vị tài chính.
Trả góp qua công ty tài chính có cần thẻ tín dụng không?
Không nhất thiết.
Đây chính là một trong những khác biệt lớn so với hình thức trả góp bằng thẻ tín dụng.
Người không sở hữu thẻ có thể đăng ký khoản trả góp thông qua đối tác tài chính nếu đáp ứng các điều kiện xét duyệt.
Có bắt buộc mua bảo hiểm khi trả góp không?
Không nên mặc định mọi khoản trả góp đều bắt buộc mua bảo hiểm.
Trong thông tin trả góp tháng 9/2026 của ShopDunk, hệ thống nêu rõ gói bảo hiểm với Home Credit không bắt buộc.
Người dùng nên đọc kỹ hợp đồng và phân biệt giữa:
- Khoản bắt buộc để thực hiện giao dịch.
- Dịch vụ bảo hiểm tự nguyện.
- Gói bảo hành mở rộng của thiết bị.
Nếu có một khoản phí không rõ mục đích, nên yêu cầu giải thích trước khi ký hợp đồng.
Trả góp iPhone 18 qua Kredivo như thế nào?
ShopDunk hiện cũng hỗ trợ hình thức thanh toán online qua Kredivo.
Theo chương trình tháng 9/2026, người dùng có thể lựa chọn:
- Mua trước trả sau trong 30 ngày.
- Trả góp 3 tháng.
- Trả góp 6 tháng.
- Trả góp 12 tháng.
Hạn mức được ShopDunk công bố tối đa 50.000.000đ mỗi khách hàng và phương án này áp dụng khi thanh toán online trên website.
Kredivo có thể phát sinh phí dịch vụ theo loại tài khoản và kỳ hạn, vì vậy không nên đồng nhất hình thức này với chương trình trả góp 0% phí.
SPayLater có dùng để mua iPhone 18 không?
ShopDunk hiện có hỗ trợ thanh toán bằng ShopeePay hoặc SPayLater tại cửa hàng cho phần lớn sản phẩm theo chương trình tháng 9/2026.
Tuy nhiên, SPayLater là dịch vụ mua trước trả sau và có thể phát sinh phí theo chính sách của đơn vị cung cấp.
Người dùng nên kiểm tra hạn mức và tổng chi phí trên ứng dụng trước khi xác nhận giao dịch.
Mua iPhone 18 trả góp cần trả trước bao nhiêu?
Không có một tỷ lệ cố định cho mọi phương án.
Theo các chương trình ShopDunk hiện công bố, một số gói có mức trả trước từ khoảng 30% đến 50%, trong khi phương án qua công ty tài chính có thể áp dụng mức khác tùy sản phẩm.
Ví dụ nếu máy có giá 40.000.000đ:
| Tỷ lệ trả trước | Trả trước | Còn lại để trả góp |
|---|---|---|
| 20% | 8.000.000đ | 32.000.000đ |
| 30% | 12.000.000đ | 28.000.000đ |
| 50% | 20.000.000đ | 20.000.000đ |
Bảng trên chỉ minh họa cách tính, không phải mức trả trước cố định của iPhone 18.
Trả trước nhiều hay ít thì tốt hơn?
Trả trước nhiều giúp giảm số tiền phải chia cho các kỳ sau.
Ví dụ, cùng một chiếc iPhone:
- Trả trước cao → khoản góp hàng tháng thấp hơn.
- Trả trước thấp → giữ được nhiều tiền mặt hơn nhưng khoản góp hàng tháng cao hơn.
Lựa chọn phù hợp phụ thuộc vào dòng tiền cá nhân.
Không nên sử dụng toàn bộ tiền tiết kiệm chỉ để giảm khoản trả góp nếu điều đó khiến ngân sách dự phòng trở nên quá thấp.
Nên chọn trả góp 3, 6, 9 hay 12 tháng?
Kỳ hạn càng dài thì số tiền phải trả mỗi tháng thường càng thấp, nhưng người dùng cần kiểm tra chi phí đi kèm.
| Kỳ hạn | Ưu điểm | Điểm cần cân nhắc |
|---|---|---|
| 3 tháng | Kết thúc khoản góp nhanh | Khoản thanh toán mỗi tháng cao |
| 6 tháng | Cân bằng giữa thời gian và dòng tiền | Cần kiểm tra điều kiện từng ngân hàng |
| 9 tháng | Giảm khoản góp hàng tháng | Một số chương trình có thể thu thêm phí |
| 12 tháng | Áp lực mỗi tháng thấp hơn | Cần đặc biệt kiểm tra phí và tổng chi phí |
Cách tính tiền trả góp iPhone 18 mỗi tháng
Trong trường hợp thực sự 0% lãi suất và không có phí, có thể tính đơn giản:
Tiền góp mỗi tháng = (Giá máy - Khoản trả trước) / Số tháng
Ví dụ giả định:
- Giá máy: 42.000.000đ.
- Trả trước: 21.000.000đ.
- Số tiền trả góp: 21.000.000đ.
- Kỳ hạn: 6 tháng.
Số tiền trung bình:
21.000.000đ / 6 = 3.500.000đ/tháng.
Nếu có phí chuyển đổi hoặc phí dịch vụ, các khoản đó cần được cộng vào tổng chi phí thay vì chỉ sử dụng công thức trên.
Đừng chỉ nhìn số tiền “mỗi ngày” hoặc “mỗi tháng”
Một mức thanh toán thấp có thể trông dễ tiếp cận hơn khi được chia thành từng ngày hoặc từng tháng, nhưng không cho biết đầy đủ chi phí.
Trước khi quyết định, nên kiểm tra bốn con số:
- Giá bán thực tế của máy.
- Số tiền trả trước.
- Tổng số tiền của tất cả kỳ góp.
- Mọi khoản phí phát sinh.
Sau đó tính:
Tổng chi phí trả góp = Trả trước + Tổng các kỳ thanh toán + Phí
Đây mới là con số phù hợp để so sánh giữa các phương án.
Trả góp 0% có làm mất ưu đãi mua máy không?
Có thể.
Một số chương trình khuyến mại chỉ áp dụng với thanh toán 100% bằng tiền mặt, chuyển khoản hoặc một phương thức cụ thể.
ShopDunk cũng lưu ý các chương trình ưu đãi không mặc định được cộng dồn.
Do đó, nên so sánh:
- Giá khi trả thẳng.
- Giá khi trả góp.
- Ưu đãi bị mất nếu chọn trả góp.
- Phí của phương án trả góp.
Một gói “0%” chưa chắc rẻ nhất nếu người dùng phải từ bỏ một khoản giảm giá lớn khi thanh toán thẳng.
Có thể vừa thu cũ vừa trả góp iPhone 18 không?
Có thể với chương trình đủ điều kiện.
Quy trình có thể hiểu:
Giá máy mới - Giá thu cũ - Trợ giá = Phần chi phí còn lại
Sau đó phần chi phí còn lại có thể được thanh toán hoặc đăng ký trả góp nếu phương án tương ứng cho phép.
Ví dụ giả định:
| Khoản | Ví dụ |
|---|---|
| Giá máy mới | 42.000.000đ |
| Giá thu máy cũ | 15.000.000đ |
| Trợ giá giả định | 1.000.000đ |
| Phần còn lại | 26.000.000đ |
Các mức trên chỉ minh họa cách tính.
Việc giảm phần giá trị phải tài trợ trước khi trả góp có thể giúp giảm đáng kể khoản thanh toán hàng tháng.
Nên thu cũ trước rồi trả góp hay trả góp toàn bộ?
Nếu đã có thiết bị cũ không còn nhu cầu sử dụng, thu cũ trước có thể giúp giảm số tiền phải tài trợ.
Điều này mang lại một số lợi ích:
- Khoản góp hàng tháng thấp hơn.
- Giảm tỷ lệ chi phí thiết bị trên thu nhập.
- Có thể rút ngắn kỳ hạn.
- Giảm nhu cầu sử dụng hạn mức tín dụng.
Tuy nhiên, vẫn nên so sánh giá thu với phương án tự bán thiết bị nếu mục tiêu là tối ưu chi phí tuyệt đối.
Nên chọn thẻ tín dụng hay công ty tài chính?
| Tiêu chí | Thẻ tín dụng | Công ty tài chính |
|---|---|---|
| Cần có thẻ | Có | Không nhất thiết |
| Xét duyệt khoản vay mới | Thông thường không nếu thẻ đã hoạt động | Có quy trình xét duyệt |
| Hạn mức | Phụ thuộc hạn mức thẻ | Phụ thuộc khoản được duyệt |
| Chi phí | Kiểm tra phí chuyển đổi | Kiểm tra tổng nghĩa vụ theo hợp đồng |
Nếu đã có thẻ tín dụng đủ hạn mức với chương trình 0% và phí thấp, đây thường là phương án đơn giản hơn.
Nếu không có thẻ, công ty tài chính là lựa chọn cần cân nhắc tiếp theo.
Khi nào không nên mua iPhone 18 trả góp?
Trả góp không phải lựa chọn phù hợp chỉ vì có thể giảm số tiền thanh toán ban đầu.
Nên cân nhắc lại nếu:
- Khoản góp hàng tháng tạo áp lực lớn lên thu nhập.
- Không có quỹ dự phòng.
- Tổng phí làm giá máy tăng đáng kể.
- Đang có nhiều khoản tín dụng khác.
- Phải chọn kỳ hạn rất dài chỉ để đủ khả năng thanh toán.
Một chiếc điện thoại là tài sản tiêu dùng giảm giá theo thời gian, vì vậy khoản trả góp nên nằm trong mức ngân sách có thể kiểm soát được.
Cách chọn phương án trả góp iPhone 18 hợp lý
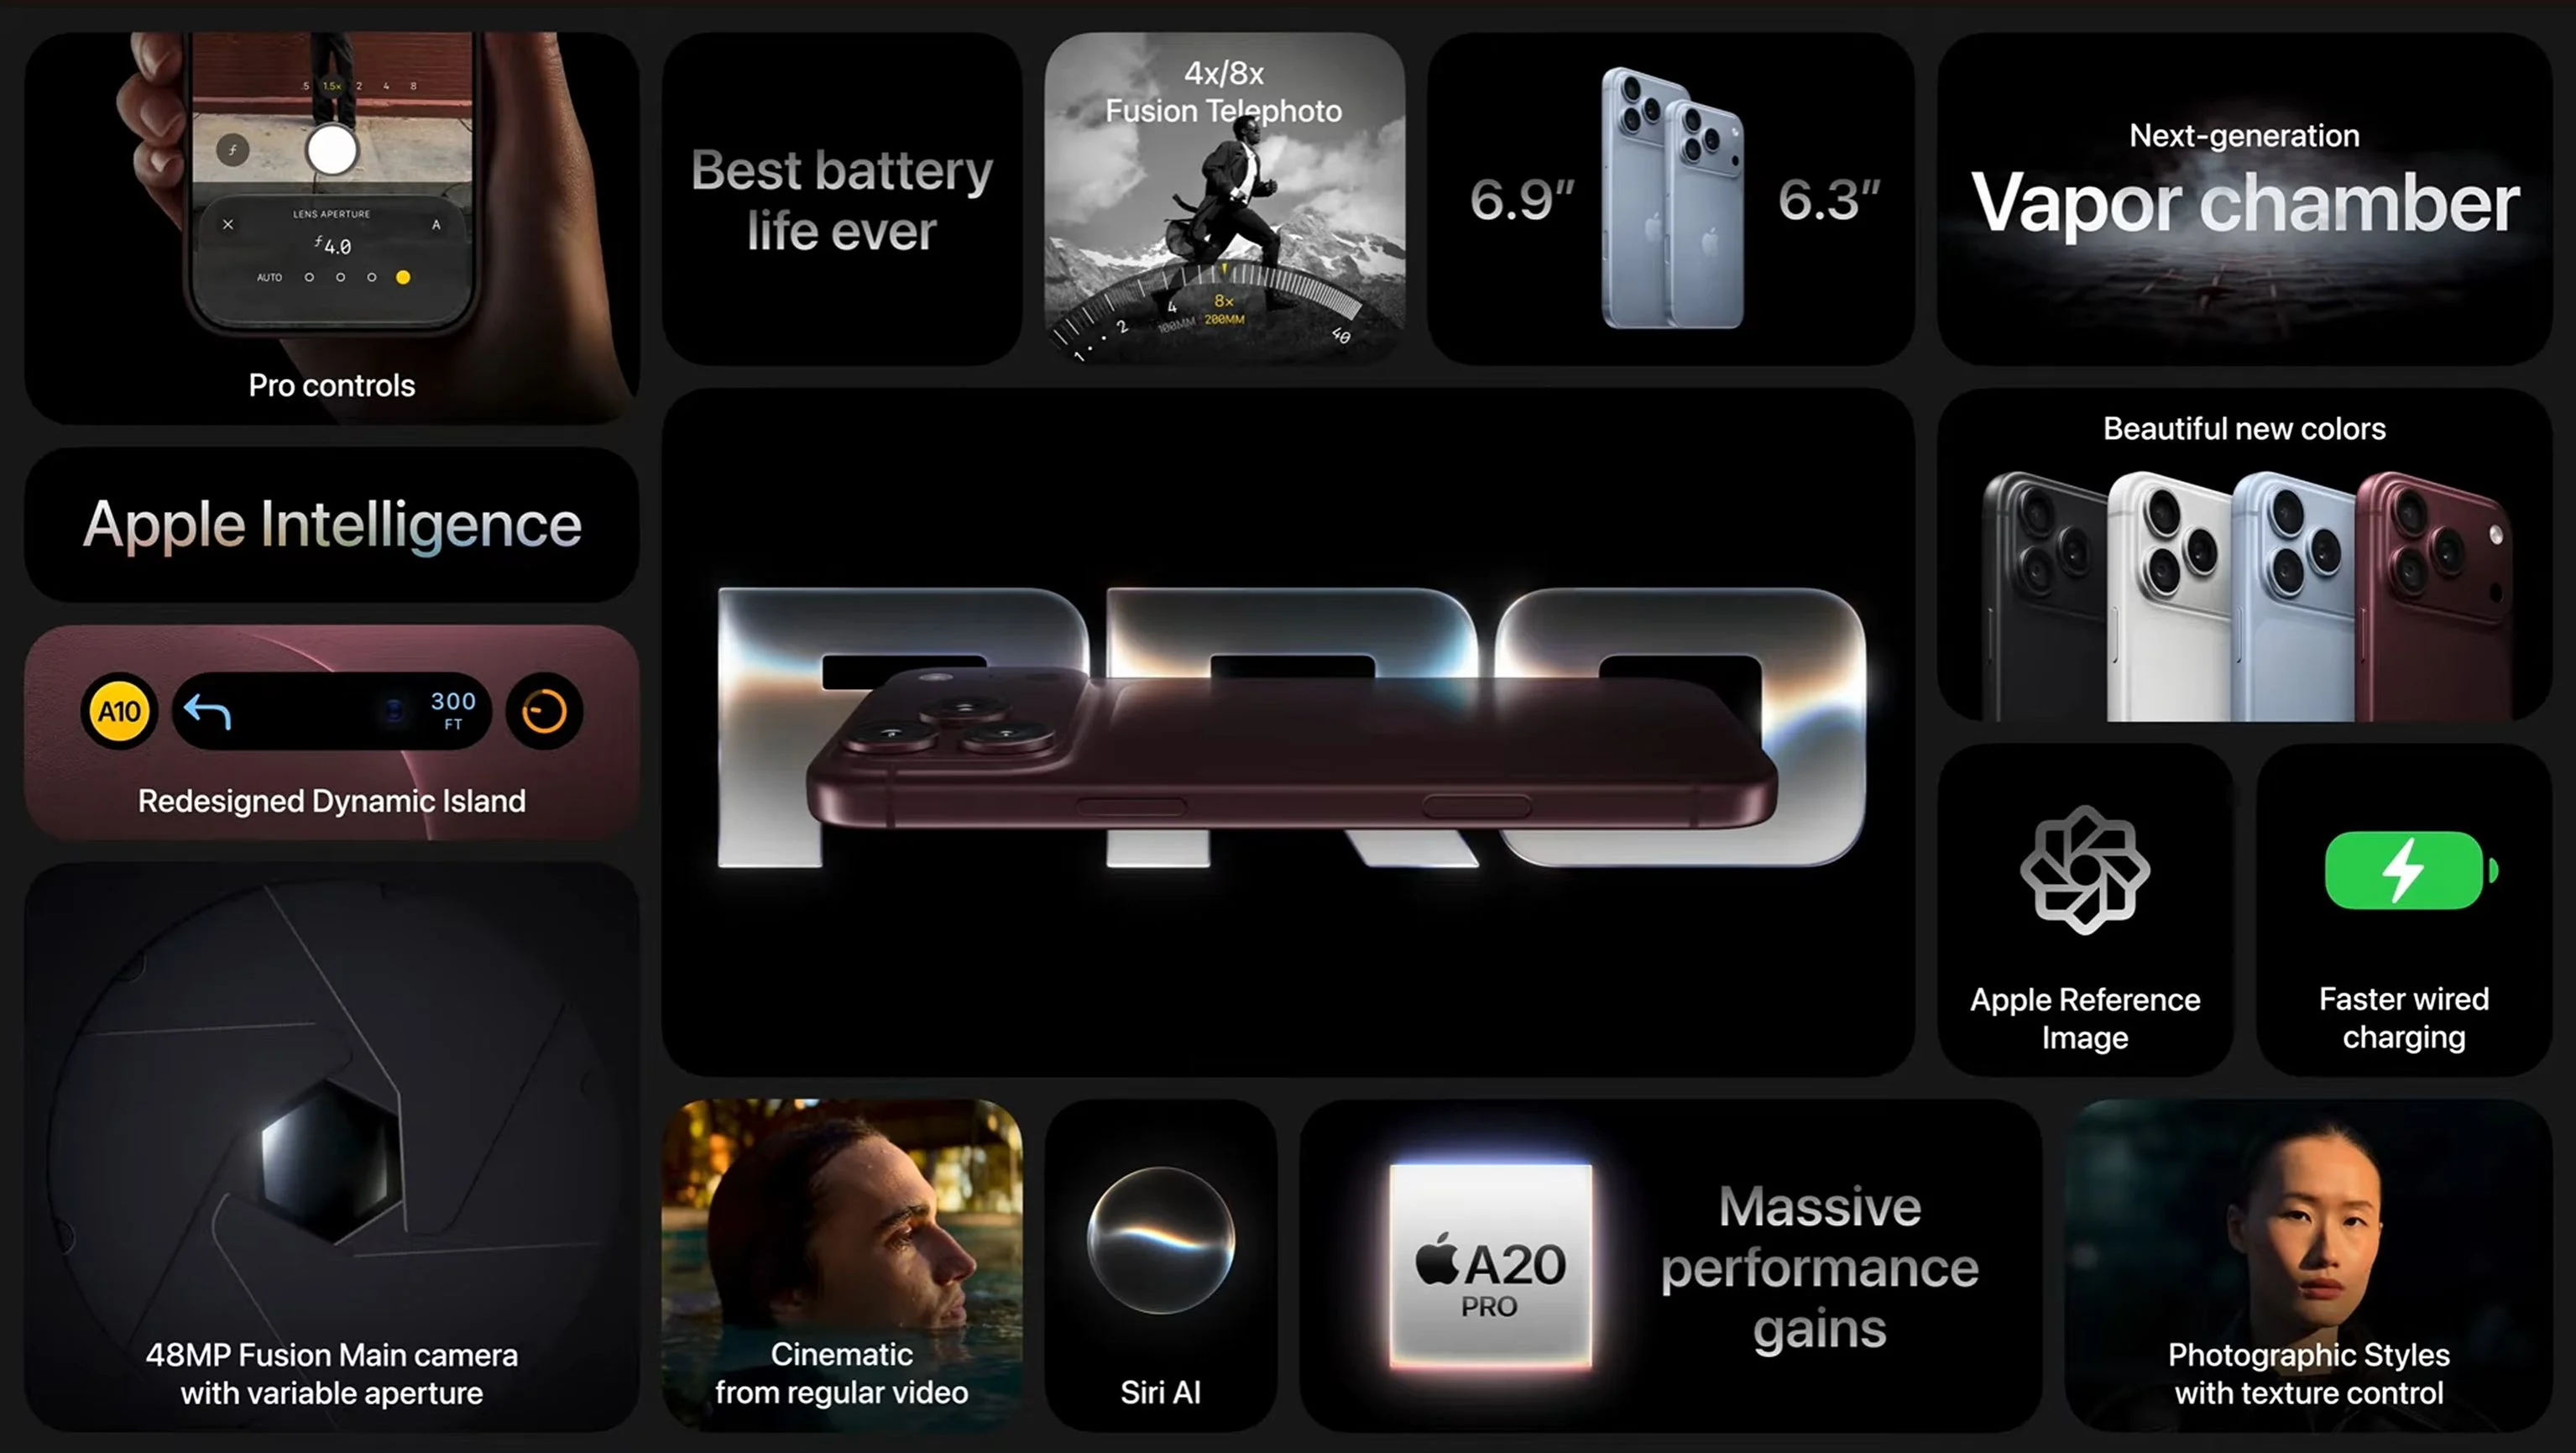
Trước khi ký giao dịch, có thể làm theo thứ tự:
- Xác định giá iPhone 18 thực tế sau ưu đãi.
- Trừ giá trị thu cũ nếu có.
- Xác định số tiền có thể trả trước mà vẫn giữ quỹ dự phòng.
- So sánh kỳ hạn 3, 6, 9 và 12 tháng.
- Kiểm tra lãi suất.
- Kiểm tra phí chuyển đổi/phí dịch vụ.
- Kiểm tra ưu đãi nào bị mất khi chọn trả góp.
- Tính tổng chi phí cuối cùng.
- Chọn khoản thanh toán hàng tháng phù hợp với thu nhập.
Trả góp iPhone 18 phương án nào hợp lý nhất?
Không có một phương án tốt nhất cho tất cả người dùng.
Nếu đã có thẻ tín dụng đủ hạn mức: nên ưu tiên kiểm tra các gói 0% có phí chuyển đổi thấp hoặc 0đ.
Nếu không có thẻ: có thể so sánh Home Credit, Shinhan Finance hoặc các giải pháp mua trước trả sau theo điều kiện được duyệt.
Nếu có iPhone cũ: nên tính phương án thu cũ trước để giảm số tiền cần trả góp.
Nếu có thể trả phần lớn giá máy: kỳ hạn ngắn thường giúp kết thúc nghĩa vụ sớm hơn.
Nếu muốn giảm áp lực hàng tháng: kỳ hạn dài có thể phù hợp hơn nhưng cần kiểm tra kỹ phí.
Mua iPhone 18 trả góp cần lưu ý gì?
Trước khi quyết định, nên kiểm tra rõ:
- Giá bán áp dụng cho phương án trả góp.
- Tỷ lệ trả trước.
- Kỳ hạn.
- Lãi suất.
- Phí chuyển đổi.
- Phí dịch vụ.
- Các khoản bảo hiểm tự nguyện.
- Ưu đãi được hoặc không được cộng dồn.
- Phí/phạt nếu thanh toán chậm theo quy định của đơn vị cung cấp.
- Tổng số tiền phải thanh toán đến khi kết thúc hợp đồng.
Điểm quan trọng nhất không phải “mỗi tháng chỉ trả bao nhiêu”, mà là tổng chi phí sở hữu chiếc iPhone sau khi hoàn thành toàn bộ khoản trả góp.
Câu hỏi thường gặp về trả góp iPhone 18
iPhone 18 có trả góp 0% không?
ShopDunk đang triển khai các chương trình trả góp 0% cho sản phẩm đủ điều kiện qua nhiều ngân hàng và đối tác tài chính. Chính sách cụ thể cần được kiểm tra theo phiên bản và thời điểm mua.
Mua iPhone 18 trả góp cần trả trước bao nhiêu?
Mức trả trước phụ thuộc từng chương trình. Các phương án ShopDunk đang công bố có thể yêu cầu khoảng 30–50% ở một số ngân hàng, trong khi công ty tài chính áp dụng điều kiện riêng theo sản phẩm.
Không có thẻ tín dụng có mua iPhone 18 trả góp được không?
Có thể đăng ký qua công ty tài chính hoặc các dịch vụ mua trước trả sau nếu đáp ứng điều kiện xét duyệt.
Trả góp 0% có mất phí không?
Có thể. Lãi suất 0% không đồng nghĩa mọi khoản phí đều bằng 0. Cần kiểm tra thêm phí chuyển đổi và phí dịch vụ.
Có thể thu cũ rồi trả góp phần còn lại không?
Có thể với chương trình đủ điều kiện. Giá trị máy cũ và trợ giá được khấu trừ trước, sau đó phần chênh lệch có thể được hỗ trợ trả góp.
Nên trả góp 6 hay 12 tháng?
6 tháng giúp kết thúc khoản góp sớm hơn nhưng số tiền mỗi tháng cao hơn. 12 tháng giảm áp lực hàng tháng nhưng cần kiểm tra xem kỳ hạn dài có phát sinh phí hay không.
Kỳ hạn 12 tháng có luôn 0 phí không?
Không. Trong chương trình ShopDunk tháng 9/2026, một số ngân hàng áp dụng thêm phí cho kỳ hạn 9–12 tháng. Cần kiểm tra điều kiện cụ thể trước khi thanh toán.
Trả góp bằng thẻ có cần chính chủ không?
Theo hướng dẫn trả góp của ShopDunk, giao dịch trả góp thẻ tín dụng sử dụng thẻ chính chủ và không áp dụng cho giao dịch xuất phát từ thẻ phụ theo điều kiện được công bố.
Trả góp có được hưởng bảo hành chính hãng không?
Hình thức thanh toán không làm thay đổi chế độ bảo hành của sản phẩm chính hãng. Người dùng vẫn áp dụng chính sách bảo hành tương ứng của sản phẩm.

Năm 2020, ShopDunk trở thành đại lý ủy quyền của Apple. Chúng tôi phát triển chuỗi cửa hàng tiêu chuẩn và Apple Mono Store nhằm mang đến trải nghiệm tốt nhất về sản phẩm và dịch vụ của Apple cho người dùng Việt Nam.